Notícias
Categorias
Mais Recente
Mais Visitados
Plano Collor. Por que esperar?
Nos últimos meses cresceu de forma exponencial a procura por orientação ou...
10 de junho de 2019O Veneno Que Salva
Se alguma coisa despertar a indignação da Marina Silva Guilherme Boulos e Manuela...
7 de junho de 2019Movimento Mato Grosso Forte - Quem Paga Imposto Cobra Resultado
Os produtores de soja e milho de Mato Grosso lançaram na manhã desta segunda-feira...
10 de junho de 2019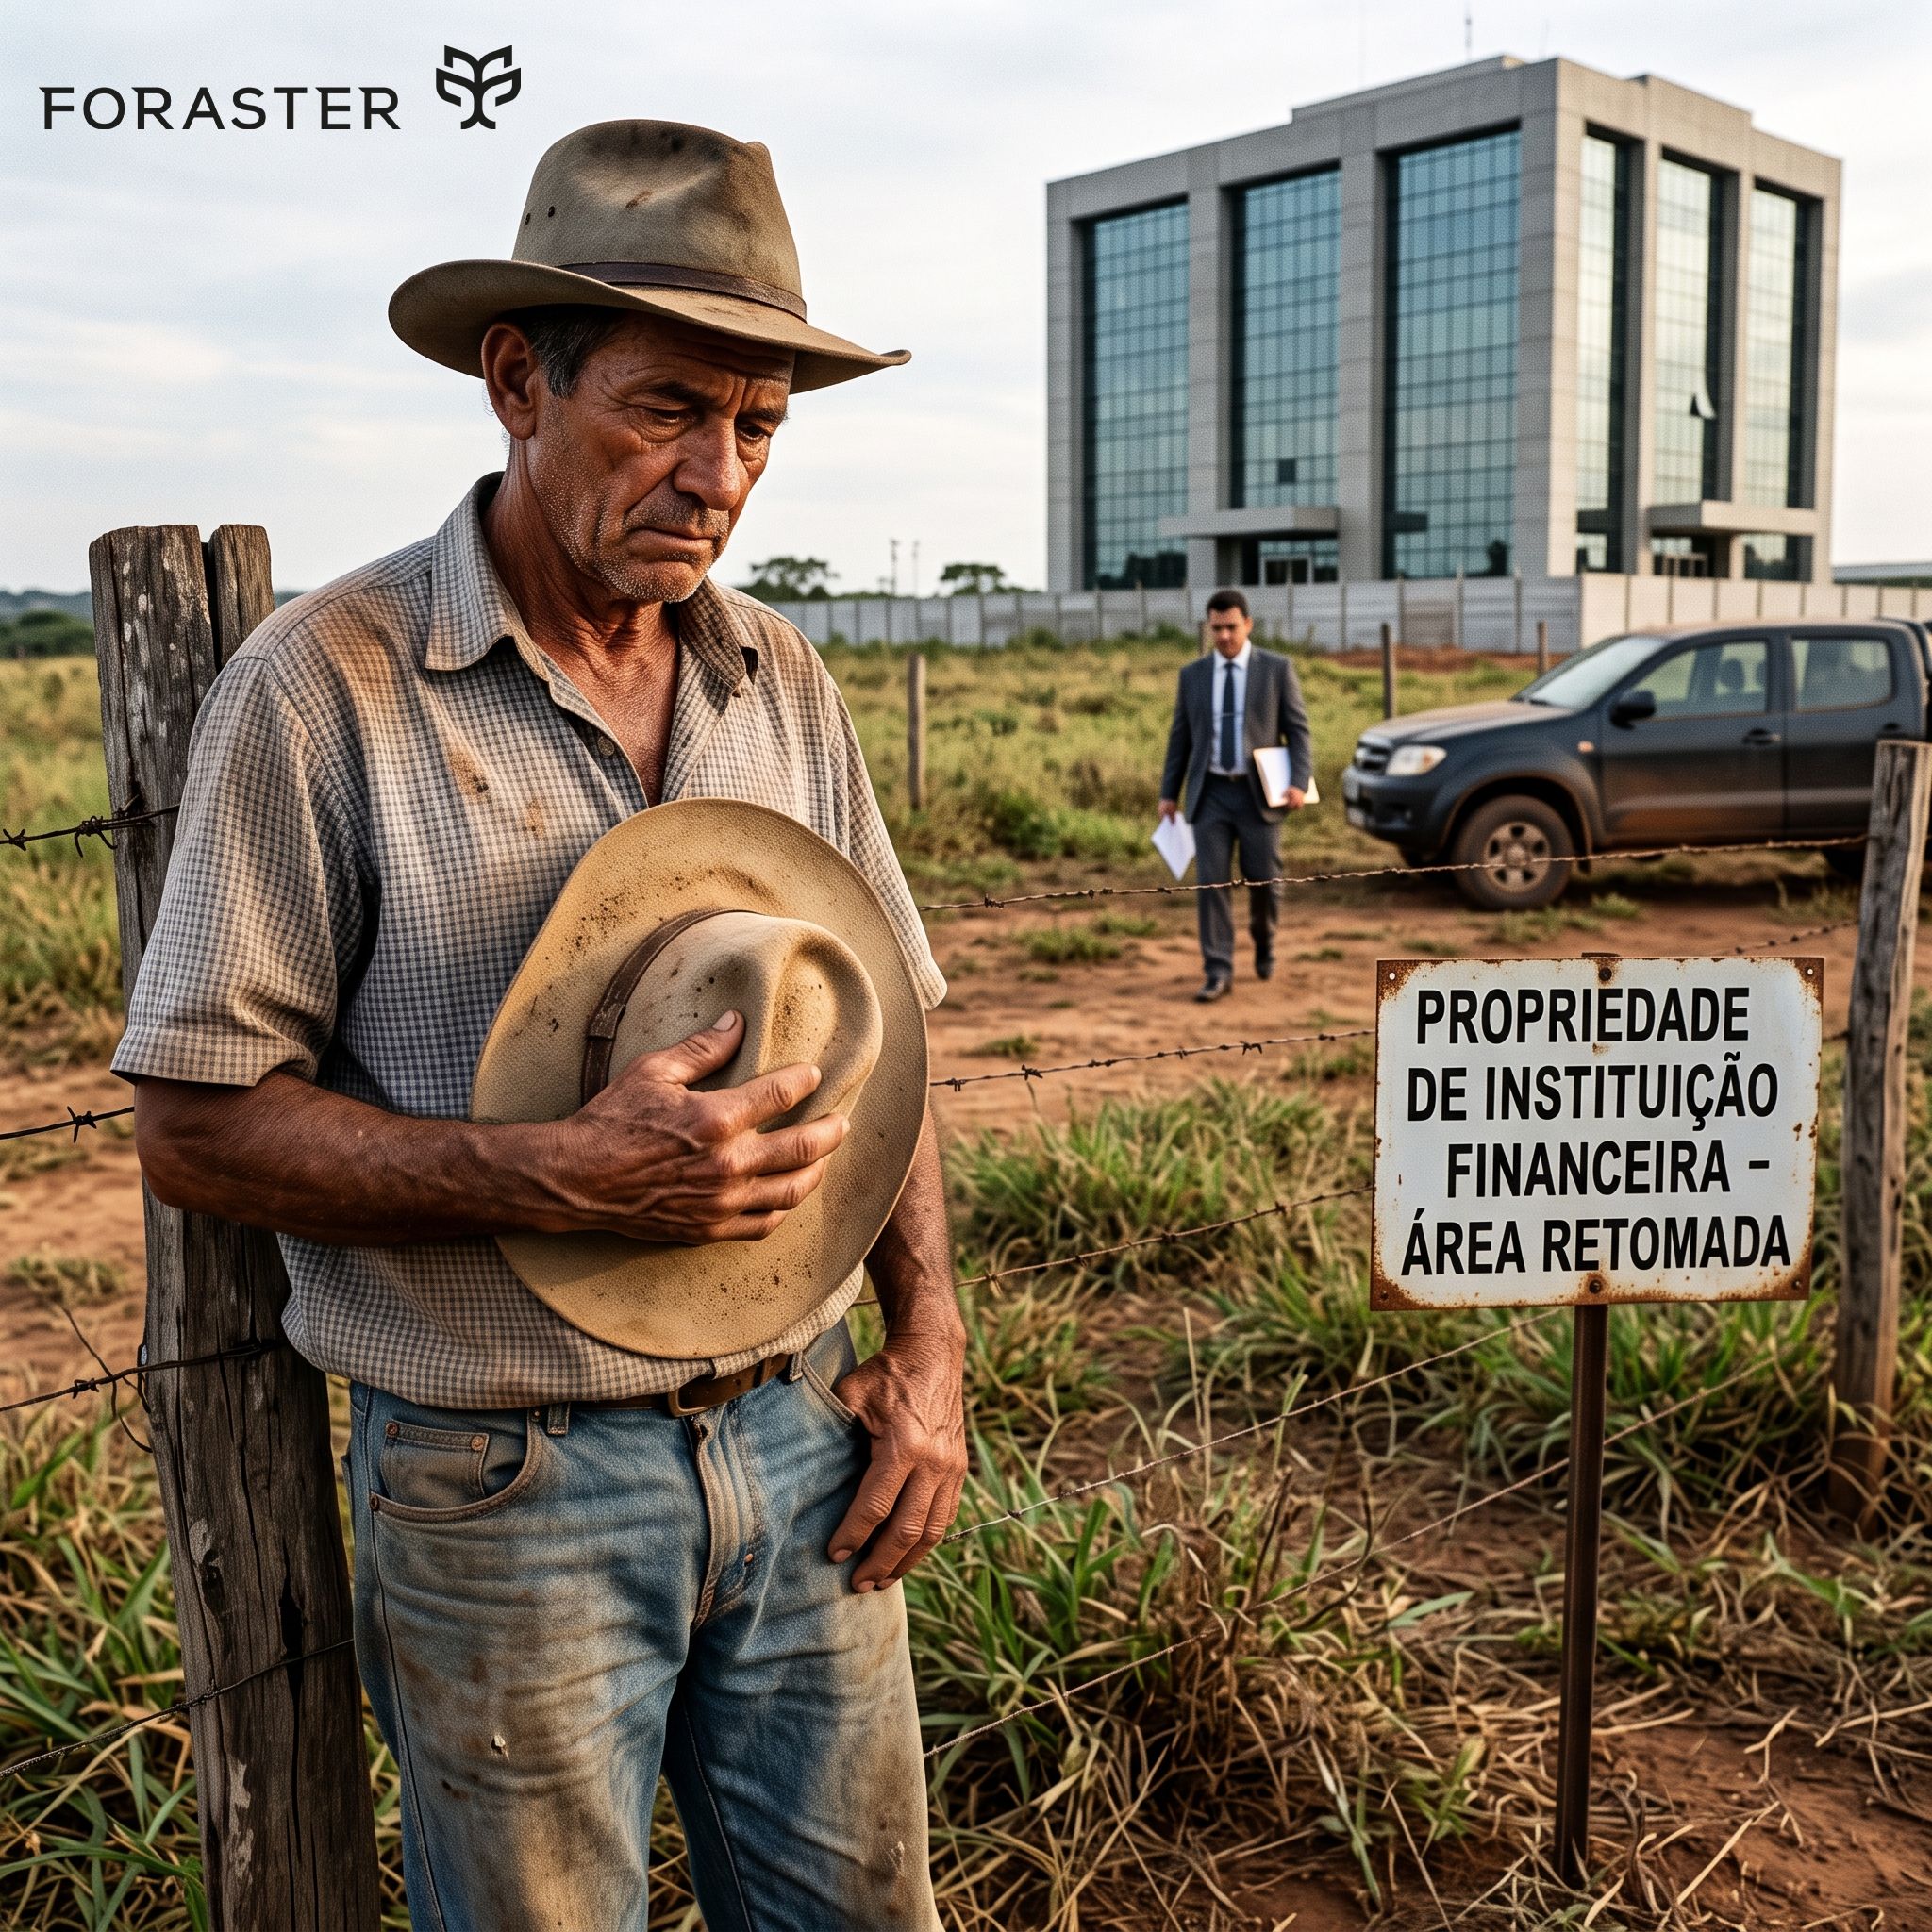
O Banco Virou Fazendeiro e Está Levando a Terra do Produtor Endividado
Na alienação fiduciária, a fazenda passa ao banco no registro e volta só com a dívida paga. Entenda o risco antes de renegociar a dívida rural.
Em julho, ao comentar a MP 1.376, alertamos que exigir mais patrimônio do produtor endividado significava, na prática, exigir alienação fiduciária de imóvel, e que logo veríamos terras consolidadas e vendidas por bancos.
Não levou dois meses para o alerta se tornar emblemático. Reportagem do UOL publicada em 13 de setembro [1] fala sobre os bancos transformados em “fazendeiros”. Como exemplo, relata o caso da Fazenda Santo Antônio, 435 hectares em Peixe/TO, avaliada em R$ 9,6 milhões. A área saiu das mãos do pecuarista e passou ao Santander, que entregou a gestão a um Fiagro. Uma das opções em estudo, conforme reportagem, é arrendar a fazenda ao próprio produtor que a perdeu.
Ora, Banco não pode ser fazendeiro e isso não pode ser normalizado. Quando isso acontece, como vemos nos tempos atuais, significa que a política agrícola que o art. 187 da Constituição manda planejar e executar com a participação de quem produz, e com instrumentos de crédito a seu serviço, deixou efetivamente de cumprir o seu papel, o que não está certo.
A inadimplência do crédito rural mudou de patamar
Segundo a reportagem, o Banco Central informou que a inadimplência do crédito rural chegou a R$ 48 bilhões em junho, contra R$ 2 bilhões cinco anos antes, e a taxa de inadimplência passou de 0,54% para 5,63%. O crédito classificado como problemático supera R$ 72 bilhões, e R$ 29 bilhões do saldo inadimplente estão com produtores de alta renda.
O agro foi, por mais de uma década, um dos melhores pagadores do sistema financeiro. Quem produz continua o mesmo; o que mudou foi o preço da saca, o custo do insumo e os juros. Segundo a reportagem, a soja em Mato Grosso passou de mais de R$ 190 a saca em março de 2022 para menos de R$ 130 em agosto deste ano, enquanto a Selic crescia de modo inversamente contrário, chegando a 15% ao ano e levando o custo das operações rurais sem subsídio a até 23% ao ano, conforme a Federação da Agricultura e Pecuária do Estado de São Paulo (Faesp).
Da hipoteca à alienação fiduciária: a troca de garantia que faz do banco um fazendeiro
A resposta dos bancos à inadimplência foi endurecer a garantia.
Na hipoteca, o imóvel continua do produtor, e o credor, em regra, precisa passar pelo Judiciário para chegar até o imóvel, com defesa, avaliação e leilão. Na alienação fiduciária, a propriedade passa ao banco com o registro do contrato, e a consolidação se resolve no cartório de registro de imóveis, sem juiz. Na recuperação judicial, o imóvel alienado fiduciariamente fica fora do concurso de credores.
Segundo a reportagem, a alienação fiduciária respondia por 3% dos contratos do Banco do Brasil com grandes produtores na safra 2024/2025. Esse número saltou para expressivos 63% na safra seguinte. No Bradesco, fontes ouvidas pela reportagem afirmam que ela já se aproxima da totalidade dos novos empréstimos a grandes produtores.
Veja o perigo do que o produtor assina. Na alienação fiduciária, ele deixa de ser proprietário do imóvel, a qual passa para o banco. Com isso, se ele pagar a operação, o imóvel volta para ele; se não pagar, o banco apenas notifica que o imóvel já é dele.
O produtor, portanto, usa o imóvel “do banco” por sua conta e risco, com o dever de conservá-lo. Planta, paga o insumo, carrega o risco do clima e responde, inclusive em matéria ambiental, pela conservação de uma terra que, no papel, já não é sua.
Ainda segundo a reportagem, o Banco do Brasil iniciou neste ano a retomada definitiva de mais de 130 imóveis rurais, conforme informação prestada a investidores. O Santander reuniu seu portfólio de terras em um Fiagro (fundo de investimento em agronegócio), com imóveis avaliados em R$ 97 milhões, num fundo do qual é cotista único. Procurados, os três bancos não informaram quantos hectares estão hoje em seus nomes.
O socorro que não chega e o regulador que não decide
O governo não sai melhor na fotografia. A MP 1.376 ofereceu renegociação a juros de até 12% ao ano, quando o setor pedia no máximo 7,5%, e um alcance de R$ 28 bilhões, fração dos mais de R$ 100 bilhões que o setor pretendia renegociar. Os requisitos de enquadramento já foram tratados aqui. Depois de três resoluções do Conselho Monetário Nacional em pouco mais de 45 dias, a última delas a Resolução CMN 5.340, todas mantiveram a decisão final da concessão do parcelamento ou não com a instituição financeira, e não com o produtor ou com a lei.
Em resumo, o que o Governo fez foi exigir que produtor peça de joelhos ao gerente do banco que aprove a renegociação.
O que trava a renegociação, contudo, é a condição comercial que o banco impõe: mais garantias, entrada de 15% e juros elevados. O banco pode impô-la porque a norma deixa o enquadramento à “conveniência e decisão” de cada instituição.
Em 3 de setembro, mais de 40 entidades do agro pediram ao Congresso “senso de urgência” na implementação da MP [2]. No dia 11, a Frente Parlamentar da Agropecuária repetiu a cobrança em carta aberta [3].
A resistência do Ministério da Fazenda em ampliar o programa se apoia no chamado “risco moral”. Quem produz é tratado como suspeito, mau pagador e eterno carente de recursos, precisando provar sua perda e se ajoelhar perante o banco. O credor, por sua vez, não precisa provar nada para consolidar a propriedade no cartório e montar um Fiagro para tocar a fazenda.
O país trocou de vocação
Banco é intermediário de capital. Fazendeiro é quem assume o risco de produzir alimento. Quando a terra passa de quem produz para quem administra carteira, o país troca de proprietário e também de vocação.
O que não se pode aceitar é que a renegociação da dívida rural siga como porta de entrada da terra no balanço dos bancos. Exige-se uma política agrícola que financie a safra sem cobrar a fazenda como preço da safra seguinte.
Por Tobias Marini de Salles Luz
Original de Direito Rural
A Foraster Agrointeligência possui entre os seus serviços a Consultoria e Assessoria Jurídica para o Produtor Rural e o Agronegócio.